
牛顿1720年炒股亏2万英镑!相当10年薪资,叹自己算不出人性疯狂
在中小学的物理和数学课本中,艾萨克·牛顿被塑造为一个依靠纯粹理性推导万有引力、发明微积分的完美智者,他能精准测算行星公转轨道,用数学公式锁定宇宙运行规律,仿佛世间万物皆可通过逻辑推演得出。
但是课本没说的是,这位人类历史上的顶级天才,曾在1720年的英国南海泡沫中亲身验证了理性逻辑在群体人性面前的彻底失效。身为英国皇家铸币局局长,在短短半年内追涨入场,最终账面亏损约2万英镑,等同于他不吃不喝积攒十年的全部薪资。
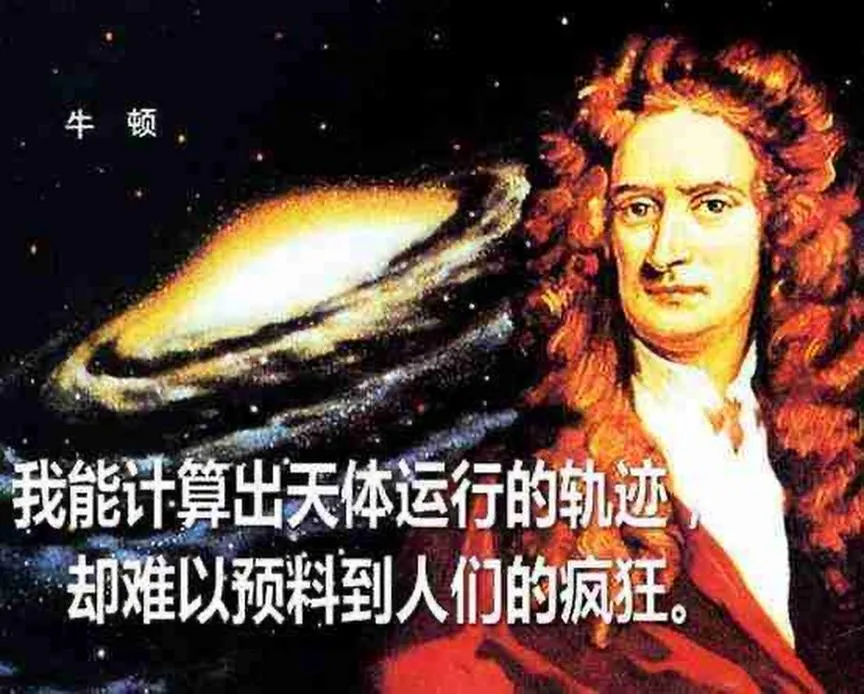
事后,牛顿留下了一句流传百年的感慨:“我能计算出天体运行的轨迹,却难以预料到人们的疯狂。”这句话并非后世文学虚构,而是最早见于约瑟夫·斯宾塞(Joseph Spence)1756年手稿记录的真实史料,也是金融史与认知心理学反复引用的核心案例。
牛顿在南海泡沫中的真实操作记录
要理解牛顿的这句叹息,首先必须还原他在南海泡沫中的真实投资轨迹。1711年,南海公司正式成立。当时英国政府为清偿西班牙王位继承战争遗留的巨额国债,授权这家企业垄断南美贸易特许权。公司对外大肆渲染秘鲁、墨西哥的无尽金银矿藏,依靠官方背书制造暴富预期。1720年初,市场投机热潮彻底爆发,股价从年初的128英镑,在短短半年内一路冲高至每股1000英镑。上至国王、内阁议员,下至伦敦普通店员、家庭主妇,全部涌入股市,形成了近代历史上第一场全民金融泡沫。
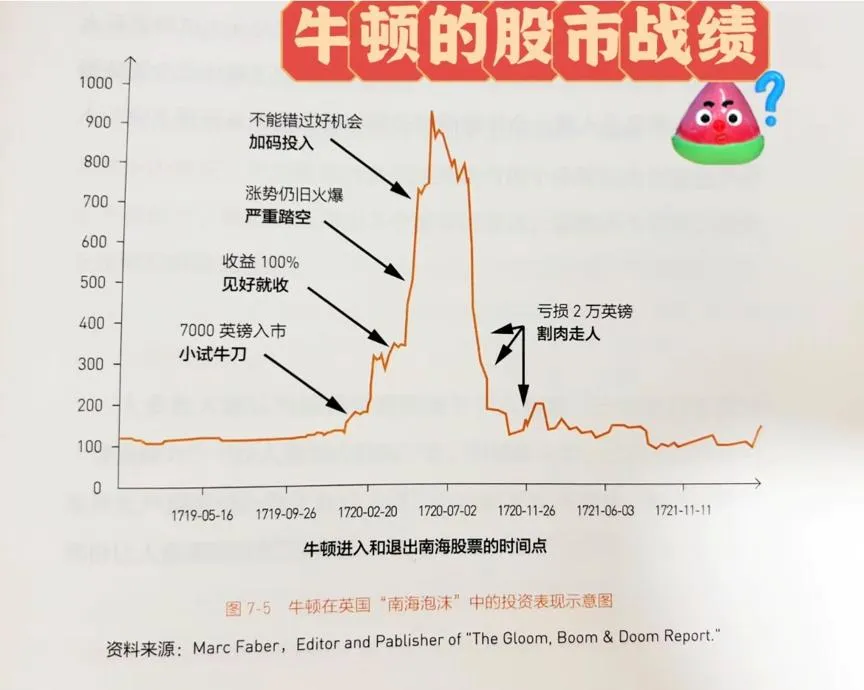
据财经史料记载,1720年4月,牛顿初次进场,分批投入7000英镑购入南海公司股票。两个月后股价翻倍,他冷静选择全部清仓,稳稳赚得7000英镑收益。这次操作完全贴合他一贯的数理推演思维,依靠价格涨跌规律做出理性判断,短期落袋为安。
然而,理性判断未能抵挡住市场狂热带来的“错失恐惧”(FOMO)。股价在他卖出后继续暴涨,身边同僚、铸币局同事、剑桥旧友人人晒出翻倍收益,所有人都在传递“股价永无天花板”的乐观预期。在群体情绪的持续裹挟下,牛顿推翻了此前的理性结论,于当年6至7月股价顶峰区间多次加仓,投入远高于初次入场的资金重仓持有。剑桥馆藏的牛顿财产备忘录与股票交割凭证证实了他在泡沫高点持续加码的操作。
同年9月,泡沫彻底破裂,市场恐慌性抛售导致股价断崖式下跌,12月已跌回每股124英镑。高点入场的牛顿深度套牢,最终核算账面亏损约2万英镑。以他铸币局长2000英镑的年薪计算,这笔亏损相当于整整10年的固定收入,在18世纪的英国,这是一笔足以改变中产阶层命运的巨额损失。
双系统理论的视角:当数理推演遭遇群体直觉
后世许多人简单将这次亏损归结为牛顿的“贪心”,却忽略了认知心理学揭示的底层逻辑。贵州师范大学肖风团队在《牛顿为什么炒股失败?社会性数学归纳推理中双系统的认知神经机制》一文中,专门以该事件为核心案例,引入诺贝尔经济学奖得主丹尼尔·卡尼曼的“双系统理论”完整拆解了其决策偏差。
该理论明确区分了两类认知模式:系统1是直觉、情绪、群体跟风带来的快速自动判断,无需消耗大脑认知资源;系统2是审慎、量化、依靠数理推演的深度理性思考。牛顿在研究天体力学时,长期依靠系统2进行严谨推导;可当他进入股市这类多人交互的社会性场景时,人群的狂热和身边人的暴富案例持续激活了系统1的直觉情绪,直接压制了理性系统的风险测算。
肖风团队通过ERP(事件相关电位)和fMRI(功能性磁共振成像)脑成像实验佐证了这一机制:在处理单纯的物理数列规律时,人类前额极皮层(系统2主导区)持续活跃;但一旦加入他人行为、群体预期等社会变量后,颞顶联合区(负责心理理论直觉)会优先启动。这意味着,在面对复杂的社会交互时,再聪明的个体也会出现推理偏差。这正是牛顿前后操作产生巨大矛盾的根本原因——他的系统2在实验室里无往不利,却在喧嚣的交易所里被系统1彻底接管。
牛顿思维的双重性与环境局限
著名经济学家凯恩斯在《牛顿其人》的演讲中,早已敏锐地点出了牛顿思维的双重性。凯恩斯在翻阅了牛顿留下的百万字炼金术与数学手稿后提出核心观点:“牛顿不是理性时代的第一人。他是最后一位魔法师,最后一位巴比伦人和苏美尔人,最后一位像几千年前为我们的智力遗产奠立基础的先辈那样看待可见世界和思想世界的伟大心灵。”
这份特质同样深刻地体现在他的投资决策中。牛顿能够在实验室和天文台里隔绝外界干扰,独自推演不受人为干预的自然规律;可一旦身处充满流言、群体攀比的金融市场,人性固有的贪婪与错失恐惧便会轻易冲破理性的防线。
同时代史料记录显示,牛顿在担任铸币局长期间,精通贵金属纯度测算与货币流通逻辑,能精准排查假币、设计锯齿防伪硬币,依靠量化管理整顿了全国货币体系。这证明他的金融专业能力本不存在短板,真正阻碍他做出正确判断的,从来不是市场上的数字,而是无数普通人共同制造的狂热氛围。
为何数理工具无法预判泡沫?
很多读者会产生疑问:既然牛顿掌握了当时人类最顶尖的数理分析工具,为何无法预判泡沫的破裂?核心差异在于研究对象的本质不同。
天体运行是一个固定、无主观情绪的客观系统。行星不会因为“跟风”而改变轨道,其变量稳定,可以进行长期、精确的测算。而股市是由千万人主观预期构成的复杂社会系统,每个人的买卖决策相互影响、相互强化,不存在恒定的数学公式可以套用。牛顿研究星锑、金属熔炼三十年,能通过反复实验总结物质作用力;但在南海泡沫中,所有人的预期、恐慌、贪婪随时变动,根本不存在固定的实验条件可供重复观测。
牛顿所有的自然哲学研究,都建立在“物质具备稳定内在规律”的基础之上。而人群行为没有统一恒定的法则,这就导致他擅长的归纳推理在面对金融市场时完全失效。天体力学中的万有引力常数是不变的,但金融市场中的“人性引力”却深不可测。
正是认识到这一点,在南海泡沫崩盘后,牛顿彻底退出股票交易,终生不再参与任何投机活动。那句“难以预料人们的疯狂”的感慨,成为了后世投资者悬在头顶的警示箴言。这段跨越三百年的往事,不仅仅是一则财经轶事,更暴露了人类认知无法规避的固有短板:再严密的理性推演,也难以抗衡群体情绪催生的直觉偏见。我们如今在学习物理、数学时,教科书往往刻意删减这段亏损往事,无形中塑造了“智者永远理性”的完美滤镜,却忽略了任何人都无法彻底摆脱人性自带的认知缺陷。
无论是18世纪伦敦的全民投机,还是后世各类资产泡沫,推动行情暴涨暴跌的从来不是冰冷的数据,而是千万普通人的贪婪与恐慌。这遵循的是一套完全区别于天体力学的运行逻辑,顶级数理天才同样无力预判。牛顿的失败启示我们:自然万物有恒定秩序可测算,但由人构成的社会市场,永远藏着无法量化的疯狂。智商与数理推演能力不能让人摆脱人性束缚,即便拥有顶尖头脑,也永远不能高估自身理性对抗群体人性的能力。
 0